


Wero
4,77.71K Avis
Caractéristiques de l’application
- Version
- 1.0.43
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- EPI Company SE
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
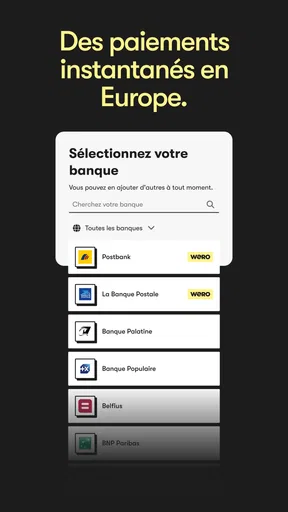
 Analyse par AppCompare
Dans un foyer, les petits remboursements entre proches finissent souvent par se perdre dans les messages : quelqu’un avance les courses, un autre règle une sortie, puis chacun essaie de se rappeler qui doit quoi. Wero vise précisément ces paiements du quotidien, avec une approche pensée pour les échanges en Europe. Je le trouve intéressant quand plusieurs adultes veulent régler rapidement une dépense sans transformer chaque remboursement en conversation interminable. Mais un outil de paiement reste personnel : le partager au sens pratique ne signifie pas partager le compte ni laisser un téléphone déverrouillé à la disposition de toute la maison.
Quand une dépense commune réclame un règlement simple
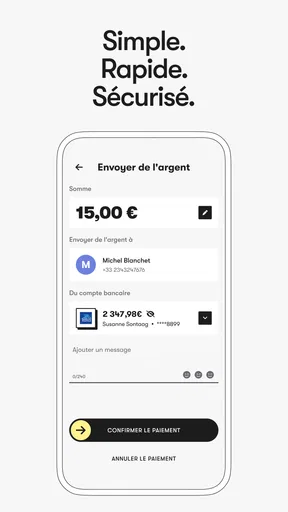
Imaginez que vous fassiez les courses en rentrant tandis que l’autre adulte du foyer est resté à la maison. Vous avez réglé l’achat, et votre part respective est claire : un transfert peut alors clore la dépense sans attendre le week-end pour faire les comptes. Pour que cela reste limpide, je noterais le motif au moment du paiement ou j’enverrais un bref message qui précise à quoi il correspond. Ce petit réflexe évite de devoir reconstituer la situation plus tard à partir de souvenirs et de notifications.
Ce scénario montre aussi le bon périmètre de l’application : elle aide à déplacer de l’argent entre personnes, mais elle ne décide pas quelle dépense est commune. Avant un achat inhabituel, mieux vaut se mettre d’accord sur la répartition plutôt que d’envoyer une somme en supposant que l’autre partage votre calcul. Pour les dépenses qui reviennent souvent, je garderais une note ou un budget commun en parallèle ; le transfert règle la dette du moment, pas le suivi du mois.
Un paiement utile quand les dépenses se croisent
Le cas le plus parlant est celui d’un achat commun. Je paie les provisions en rentrant, puis j’envoie à l’autre adulte du foyer sa part au lieu de lui demander de penser à me rembourser plus tard. Le même principe s’applique à un repas partagé ou à une dépense imprévue réglée par une seule personne. Le gain concret, c’est de rapprocher le paiement du moment où l’on comprend qui avance l’argent, plutôt que de laisser la dette s’accumuler dans une note ou un fil de discussion.
Cette logique rend l’application plus pertinente pour les foyers où les dépenses sont réparties au fil de la semaine, et pas seulement lors d’un gros achat mensuel. Elle peut aussi simplifier la coordination entre amis ou proches qui ne tiennent pas de caisse commune. En revanche, elle ne remplace pas à elle seule un budget partagé : chacun doit encore savoir quelles dépenses sont communes, quelle part revient à qui et si le transfert a bien été effectué.
Pour éviter les malentendus, je conseillerais de convenir d’une règle simple avant de s’en servir régulièrement : envoyer le remboursement avec un motif compréhensible, ou prévenir l’autre personne au moment du transfert. Ce détail paraît banal, mais il devient précieux quand plusieurs sommes circulent à la suite. Un paiement rapide n’est utile que si les deux personnes peuvent ensuite le rattacher à la bonne dépense.
Une appli personnelle, même dans un usage à plusieurs
Développée par EPI Company SE, cette application de finance est gratuite et se présente sous le nom Wero. Sa vocation est claire : faciliter les paiements entre personnes, plutôt que servir de tableau de bord familial. Je la vois donc comme un outil que chaque adulte utilise avec son propre accès, et non comme un compte commun à faire tourner entre les membres du foyer.
À lire avant de choisir

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus

UNO!™ : trois minutes pour transformer une pause en duel tactique

Village City Life Building : bâtir un village ne suffit plus

LG ThinQ : une télécommande pratique, mais pas une maison autonome

Moto X3M : des reprises souples, mais une progression parfois floue
Cette distinction compte particulièrement sur une tablette partagée ou un téléphone que les enfants utilisent parfois. Il vaut mieux ne pas laisser une session de paiement ouverte et ne pas confier un appareil déverrouillé à quelqu’un qui pourrait effectuer une opération par inadvertance. Je ne bâtirais pas non plus une organisation familiale autour d’un identifiant utilisé par plusieurs personnes : chacun doit rester responsable de ses propres gestes et vérifier le destinataire avant d’envoyer de l’argent.
Au moment de l’installation, je prendrais le temps de suivre les étapes de configuration proposées et de vérifier que l’application est prête sur l’appareil de la personne qui paiera réellement. Le parcours exact peut dépendre de la situation de l’utilisateur et de son environnement bancaire ; mieux vaut donc ne pas promettre à un proche qu’il pourra payer avant d’avoir vérifié que son propre accès fonctionne. Pour un usage domestique, ce test initial évite de découvrir un blocage au moment de régler une dépense urgente.
Coordonner les remboursements sans créer une caisse invisible
Wero est plus convaincant pour solder une dépense ponctuelle que pour gérer toute la comptabilité du foyer. Si l’un règle le dîner, l’autre peut lui rembourser sa part ; si les dépenses alternent, chacun peut aussi régler directement sa propre commande. En revanche, dès que les montants communs deviennent nombreux, une note partagée ou une application de budget dédiée peut mieux montrer le total dépensé et les contributions de chacun. Le paiement et le suivi budgétaire répondent à deux besoins différents.
Un workflow que je trouve raisonnable consiste à clarifier la dépense, calculer les parts, puis effectuer le transfert sans attendre plusieurs jours. Pour les achats récurrents, je garderais une trace ailleurs si les deux personnes veulent comparer ce qu’elles ont payé sur le mois. Cela évite de confondre le fait qu’un transfert a eu lieu avec le fait que le budget commun est équilibré. Wero peut fluidifier l’étape du remboursement, mais la décision de répartir équitablement les dépenses reste entre les personnes concernées.
Autre précaution utile : ne pas envoyer une somme simplement parce qu’un message pressant semble venir d’un proche. Avant de payer, je vérifierais l’identité du destinataire et le motif directement avec la personne, surtout si la demande arrive dans un contexte inhabituel. La rapidité est un avantage lorsque tout est clair ; elle devient un risque si elle pousse à valider sans relire. Cette habitude vaut pour tout paiement mobile, mais elle est particulièrement importante quand les transferts se font entre personnes qui se font confiance.
Wero peut également être un choix plus pratique qu’un virement classique lorsque l’objectif est de régler rapidement une petite dette entre proches. À l’inverse, pour une opération importante, une échéance formelle ou un paiement qui exige des justificatifs et un suivi détaillé, je privilégierais le canal bancaire ou l’outil explicitement prévu pour cette situation. Ce n’est pas une question de qualité générale : c’est le bon outil pour le bon niveau d’enjeu.
Vérifier le bon usage avant de compter dessus
Une question pratique se pose vite : faut-il convaincre tout le foyer de changer ses habitudes ? À mon avis, non. Je commencerais avec la personne avec qui les remboursements sont les plus fréquents et je garderais le moyen habituel pour les autres. Si l’échange fonctionne naturellement, l’usage peut s’étendre ; sinon, inutile d’ajouter une application à tout le monde pour un besoin occasionnel. La méthode la plus utile est souvent celle que les personnes concernées acceptent réellement d’utiliser.
Je ferais aussi la distinction entre l’installation et la disponibilité au moment voulu. Avant de compter sur un paiement pour une dépense urgente, mieux vaut que chacun ait terminé sa configuration et vérifié que son accès fonctionne. Pour une dépense importante, je ne traiterais pas un transfert mobile comme un substitut automatique à une démarche plus formelle : l’enjeu, la preuve nécessaire et les habitudes des deux personnes doivent guider le choix.
Confiance, âge et limites à poser à la maison
L’application porte une classification PEGI 3, mais cela ne transforme pas un jeune enfant en utilisateur autonome d’un service de paiement. Pour un foyer, je séparerais clairement l’accès à l’appareil de la capacité à autoriser une transaction. Un enfant peut utiliser le même téléphone pour d’autres activités sans devoir accéder au compte de paiement d’un adulte. Cette frontière se règle surtout par les habitudes du foyer et la protection de l’appareil, sans supposer l’existence de fonctions de contrôle familial.
Pour un adolescent qui commence à gérer des dépenses, la question utile n’est pas seulement de savoir s’il peut installer l’application, mais aussi qui contrôle le compte utilisé et comment les paiements sont vérifiés. Je discuterais avec lui des destinataires, des demandes inattendues et du réflexe de confirmer un remboursement avant de l’envoyer. Si la famille cherche un système où un parent peut superviser toutes les opérations d’un enfant ou imposer des limites communes, il faut vérifier que l’outil choisi répond réellement à ce besoin ; je ne choisirais pas Wero en présumant qu’il remplit ce rôle.
La confiance entre proches ne dispense pas de garder une bonne hygiène de paiement. Sur un appareil partagé, je fermerais la session lorsque l’usage est terminé et je n’enregistrerais pas un accès que d’autres peuvent utiliser. Pour un téléphone perdu ou prêté, il faut aussi suivre les consignes de sécurité adaptées au compte et à l’appareil. Ce sont des gestes simples, mais ils évitent que la commodité du paiement se transforme en accès trop large aux finances d’une personne.
Une adoption qui aide à situer l’application
La note moyenne affichée est de 4,7, avec environ 49 000 évaluations et 7 500 avis. Plus d’un million d’installations donnent à l’application une présence déjà notable, mais ces chiffres ne permettent pas de savoir si elle conviendra à chaque banque, à chaque proche ou à chaque organisation de foyer. Je les prends comme un indice d’adoption, pas comme une garantie que chaque paiement sera aussi simple dans toutes les situations.
Wero est indiqué comme disponible gratuitement et sa sortie date du 29 novembre 2024. La version actuelle est la 1.0.42, avec un système d’exploitation minimal de version 9. Pour une personne qui hésite à l’installer sur un ancien appareil, la vérification la plus pratique est donc de contrôler la version du système avant de commencer. Ce contrôle évite de confondre une incompatibilité de téléphone avec un problème lié au compte ou à la configuration.
Face aux solutions habituelles, je situerais l’application entre le virement bancaire traditionnel, souvent associé à une démarche plus formelle, et les services de paiement que tout un groupe doit déjà avoir adoptés pour échanger de l’argent. Son intérêt dépend donc beaucoup des personnes avec qui l’on souhaite payer. Si les proches utilisent déjà une méthode commune qui fonctionne bien, changer uniquement pour essayer une nouvelle appli peut ajouter une étape au lieu d’en enlever une.
À qui je la conseillerais, et quand je passerais mon tour
Je la conseillerais aux adultes qui se remboursent régulièrement de petites dépenses et veulent éviter les relances, notamment dans un couple, une colocation ou un groupe de proches. Elle a aussi du sens pour les personnes qui préfèrent régler les comptes juste après une sortie plutôt que de tenir une dette mentale jusqu’à la fin du mois. Pour cet usage, la simplicité du geste compte davantage qu’un suivi exhaustif de toutes les dépenses.
Je passerais mon tour si mon besoin principal était de construire un budget familial détaillé, de suivre des abonnements ou d’obtenir une supervision parentale. Je choisirais également une autre solution si mes interlocuteurs ne peuvent pas ou ne veulent pas utiliser la même méthode de paiement. Dans ces cas, un outil de budget partagé, un virement classique ou le moyen déjà adopté par le groupe sera probablement moins compliqué.
Mon conseil avant d’en faire une habitude est de commencer par un remboursement modeste avec une personne de confiance, de vérifier le destinataire et de vous mettre d’accord sur la façon de nommer ou de suivre les dépenses. Si ce premier essai correspond à votre manière de gérer l’argent, vous saurez vite si l’application réduit réellement les échanges superflus. Si vous devez malgré tout tenir un compte séparé pour comprendre qui a payé quoi, gardez cet outil de suivi : le paiement rapide ne remplace pas la clarté financière.
Mon verdict pour un foyer
Dans une maison où les adultes avancent souvent de l’argent les uns pour les autres, Wero peut rendre les remboursements plus directs et faciliter la coordination au quotidien. Son intérêt reste ciblé : c’est un moyen de paiement entre personnes, pas une caisse familiale ni un système complet d’organisation des finances. Je le trouve pertinent quand les règles sont simples, que chacun garde son propre accès et que les utilisateurs vérifient leurs opérations avant de confirmer.
Au final, je le recommande pour fluidifier les petites dépenses partagées, pas pour déléguer la gestion de l’argent du foyer. La note de 4,7 et son adoption déjà visible sont rassurantes à première vue, mais la meilleure raison de l’essayer reste très concrète : vos proches peuvent-ils l’utiliser facilement et avez-vous besoin d’un transfert rapide plutôt que d’un suivi budgétaire complet ? Si la réponse est oui, l’application mérite sa place sur le téléphone de chaque adulte concerné. Sinon, une méthode déjà comprise par tout le monde sera sans doute préférable.
Avantages
- Envoi d’argent entre particuliers sans avoir à saisir un IBAN.
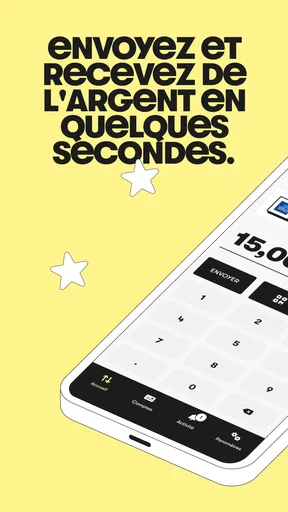
- Les paiements sont généralement crédités en quelques secondes.
- Les remboursements et les petites dépenses partagées sont faciles à régler.
- Le service est intégré à l’application de certaines banques partenaires.
- Les virements entre utilisateurs Wero sont gratuits selon les conditions de la banque.
Inconvénients
- Disponible uniquement avec une banque participante et un compte éligible.
- L’inscription et l’activation peuvent varier selon l’établissement bancaire.
- Le destinataire doit aussi pouvoir recevoir des paiements via Wero.
- Les plafonds de paiement dépendent de la banque et peuvent limiter les transferts.
- Une erreur de destinataire peut être difficile à corriger après validation du paiement.
FAQ sur Wero
Qu’est-ce que Wero et à quoi sert cette application ?
Wero est une solution de paiement mobile qui permet d’envoyer et de recevoir de l’argent depuis un téléphone, généralement à partir du numéro de mobile ou des coordonnées d’un contact. Elle vise à simplifier les paiements entre particuliers, par exemple pour partager une addition ou rembourser un proche. Les fonctions disponibles et les modalités d’accès peuvent varier selon votre banque, votre pays et la version de l’application.
Comment créer un compte Wero et faut-il passer par sa banque ?
L’accès à Wero dépend de sa disponibilité dans votre pays et auprès de votre établissement bancaire. Selon le parcours proposé, vous pouvez utiliser l’application de votre banque ou une application Wero dédiée, puis associer un compte bancaire et vérifier votre identité ou votre numéro de téléphone. Avant de commencer, vérifiez que votre banque est compatible et suivez uniquement les instructions officielles affichées dans l’application.
Les paiements avec Wero sont-ils gratuits et quelles limites s’appliquent ?
Les frais et plafonds ne sont pas nécessairement identiques pour tous les utilisateurs : ils peuvent dépendre de la banque, du type de paiement, du pays et des règles en vigueur. Consultez les conditions tarifaires de votre établissement avant d’effectuer un transfert, ainsi que les limites quotidiennes ou par opération indiquées dans l’application. Vérifiez également le montant et le destinataire avant de confirmer, car un paiement validé peut être difficile à annuler.
Wero est-il sûr pour envoyer de l’argent à un proche ?
Wero est conçu pour faciliter les paiements numériques et peut s’appuyer sur les mécanismes de sécurité de l’application et de la banque associée. Toutefois, la prudence reste essentielle : confirmez l’identité du destinataire, ne communiquez jamais vos codes de connexion et méfiez-vous des liens ou demandes de paiement inattendus. En cas d’opération suspecte, contactez rapidement votre banque par ses canaux officiels et consultez les options de contestation applicables.
Que faire si un transfert Wero échoue ou si je me trompe de destinataire ?
Commencez par vérifier l’état de l’opération dans l’application et consultez l’historique de votre compte bancaire : un paiement en attente n’est pas forcément un paiement perdu. Si le transfert est confirmé mais envoyé à la mauvaise personne, contactez immédiatement le destinataire et votre banque, car l’annulation n’est pas toujours possible. Pour un paiement échoué ou non reconnu, utilisez l’assistance officielle de Wero ou de votre banque et conservez les références de l’opération.


